


お気軽にお問い合わせください。
営業時間:
9:00~17:00
住宅ローン事前審査はいつ受ける?購入前に知るべきポイント
1. 住宅ローン事前審査とは?
- 事前審査は住宅購入の第一歩。自分の予算を把握するために受けましょう。
- 必要書類を事前に準備し、スムーズな審査を受けるための対策をします。
- 事前審査の結果は、物件探しの基準になります。結果が出たら理想の物件を見つける手助けとなります。
- 銀行や金融機関によって審査基準が異なるため、複数の機関に相談することがポイントです。
- 事前審査の結果をもとに、納得のいく条件で住宅ローンを選ぶことができます。
- 住宅ローンの事前審査は、家計に無理のない計画を立てるためにも欠かせません。
- 家族やパートナーと相談し、お互いの希望を考慮した事前審査が重要です。
住宅購入を考えている方にとって、住宅ローンの事前審査を受けることは非常に重要なステップです。事前審査を通じて自分の借入可能額を知ることで、安心して物件探しを始めることができます。このコンテンツでは、住宅ローン事前審査の基本や何のために行うのか、そしてどのように進めるのかを詳しく解説します。
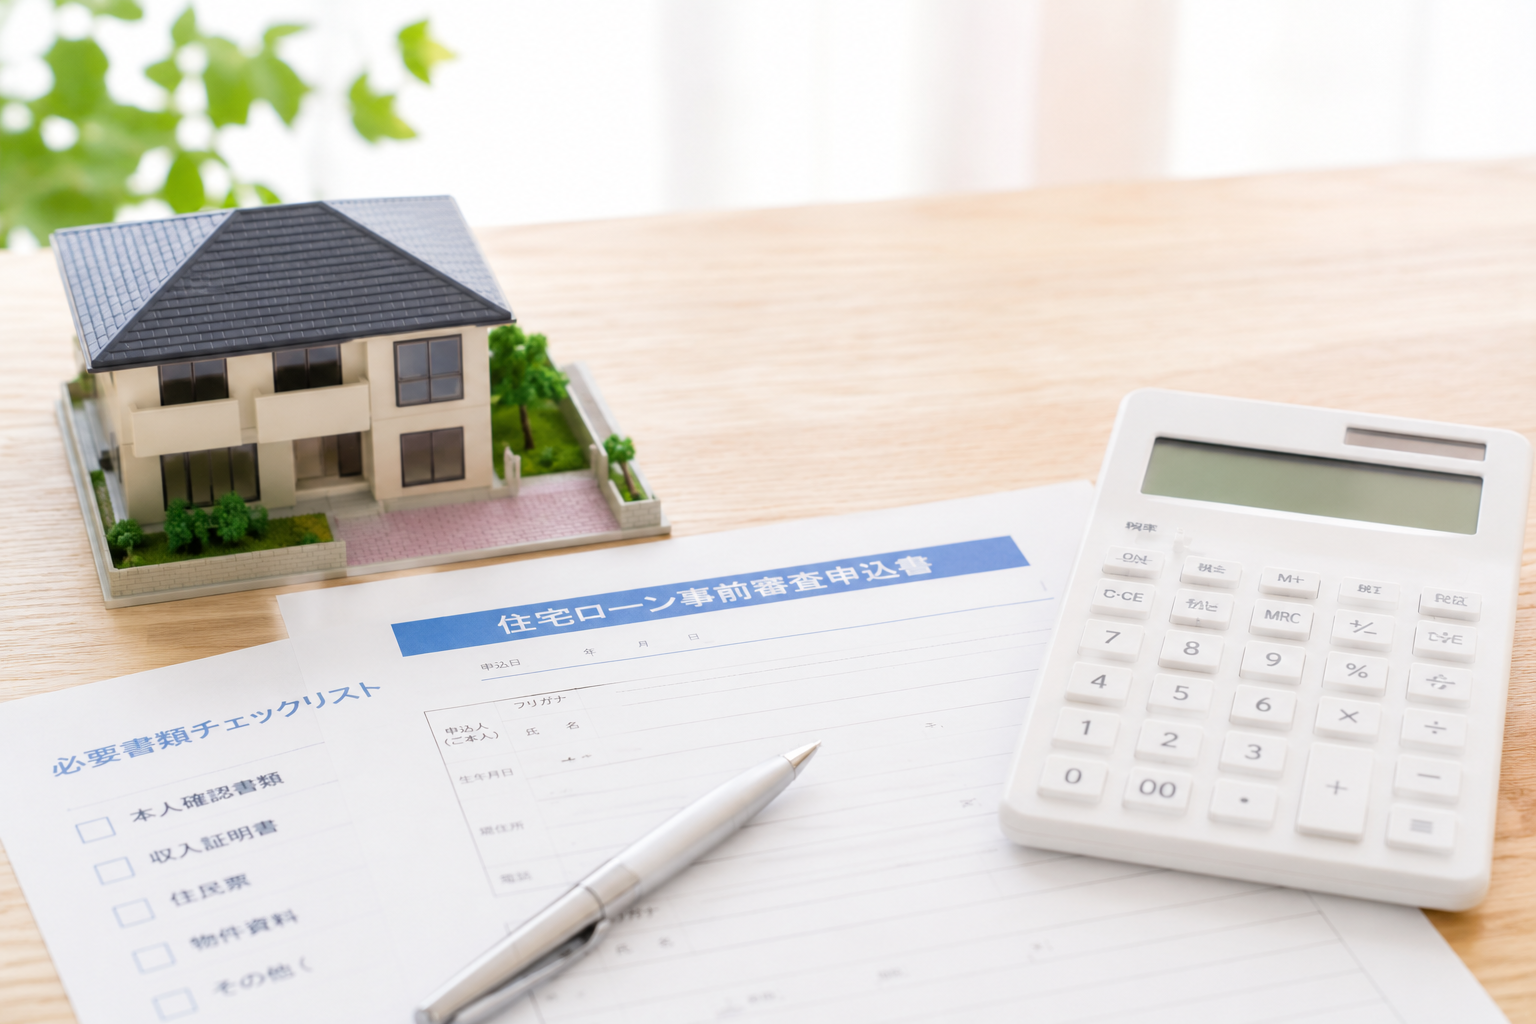
2. 事前審査はいつ受けるべき?
住宅購入を成功させるための第一歩!事前審査のポイントを押さえよう
-
Point 01
住宅購入のタイミング住宅購入を考える際、まずは事前審査を受けるタイミングが重要です。一般的には、購入を希望する物件が決まる前に早めに申し込むことで、資金計画を立てやすくなります。事前審査で仮の借入可能額を把握することで、予算内での物件探しがスムーズに進められます。 -
Point 02
事前審査を受けるタイミング事前審査は、購入希望物件に出会う前に行うのが理想です。市場で気になる物件が見つかると、競争が激化するため、事前に審査を受けておくことで、迅速に行動できる状況を整えることができます。また、事前審査を経た方が、信頼性の高い買い手と見なされることも多く、売主からの印象を良くする助けになります。 -
Point 03
事前審査後の流れ事前審査が通過したら、実際の物件探しに移ります。複数の物件を比較検討し、条件に合ったものを選ぶことが大切です。事前審査の結果を元に、具体的な資金計画をもとに交渉を進められるため、購入後の負担を軽減することができます。気になるポイントや疑問があれば、専門のスタッフがサポートしますので、お気軽にご相談ください。

3. 事前審査に必要な書類と注意点
住宅ローンの事前審査を受ける際には、いくつかの重要な書類や情報が必要となります。それらを事前に準備しておくことで、スムーズに手続きを進めることができ、住宅購入の第一歩を確実に踏み出すことができます。まず、収入証明書や源泉徴収票、確定申告書など、自分の収入を証明するための書類が求められます。これらは、金融機関が申込者の返済能力を判断するための重要な資料です。また、金融機関によっては、勤務先の在籍証明書や健康保険証の提出が求められることもありますので、事前に確認しておくと良いでしょう。
次に、購入予定の物件の情報も準備する必要があります。物件の価格、所在地、敷地面積、建物面積など、詳細な情報が必要となるため、不動産会社から提供された資料などを手元に整えておくと、一連の手続きがスムーズに進みます。加えて、事前審査の際には、自己資金の額や希望する借入金額、返済期間などの情報も必要ですので、あらかじめ自分の状況を整理しておくことが大切です。
提出時の注意点としては、書類に不備がないように確認することが挙げられます。必要書類が不足していると、審査が長引いたり、最悪の場合は不合格になる可能性もあるため、念入りに確認しましょう。また、期日内に提出することも重要であるため、早めに手続きを進めることをおすすめします。そして、金融機関の担当者とのコミュニケーションをしっかりと取り、分からないことや不安なことはしっかりと質問することが、円滑な審査につながります。
事前審査は、住宅購入を成功させるための重要なステップです。適切な書類を準備し、提出時の注意点を把握しておくことで、安心して審査を受け、快適な新生活を始めるための大きな一歩を踏み出しましょう。
次に、購入予定の物件の情報も準備する必要があります。物件の価格、所在地、敷地面積、建物面積など、詳細な情報が必要となるため、不動産会社から提供された資料などを手元に整えておくと、一連の手続きがスムーズに進みます。加えて、事前審査の際には、自己資金の額や希望する借入金額、返済期間などの情報も必要ですので、あらかじめ自分の状況を整理しておくことが大切です。
提出時の注意点としては、書類に不備がないように確認することが挙げられます。必要書類が不足していると、審査が長引いたり、最悪の場合は不合格になる可能性もあるため、念入りに確認しましょう。また、期日内に提出することも重要であるため、早めに手続きを進めることをおすすめします。そして、金融機関の担当者とのコミュニケーションをしっかりと取り、分からないことや不安なことはしっかりと質問することが、円滑な審査につながります。
事前審査は、住宅購入を成功させるための重要なステップです。適切な書類を準備し、提出時の注意点を把握しておくことで、安心して審査を受け、快適な新生活を始めるための大きな一歩を踏み出しましょう。
4. 審査基準とポイントを押さえる
住宅ローンを利用して住宅を購入する際、重要なのが審査基準です。銀行や金融機関がどのような点を重視して審査を行うのかを理解しておくことは、スムーズな手続きにつながります。
審査で特に注目されるポイントの一つが、借入希望額に対する返済能力です。具体的には、年収や他の借入金、ライフスタイルに合わせた支出等を総合的に考える必要があります。また、信用情報も重要な役割を果たします。過去の金融取引の履歴がチェックされるため、返済遅延があった場合などは事前に確認しておくことをお勧めします。
さらに、勤続年数や就業形態といった属性も審査に影響を与えます。安定した収入があることが評価のポイントになるため、転職を考えている方は、そのタイミングを慎重に考えるべきです。
このように、住宅ローンの審査基準は多岐にわたりますが、重要なのはそれぞれの要素を把握し、自分の状況を正確に理解することです。これにより、事前審査を受ける際に必要な準備を整え、自信を持って住宅購入に取り組むことができるでしょう。
審査で特に注目されるポイントの一つが、借入希望額に対する返済能力です。具体的には、年収や他の借入金、ライフスタイルに合わせた支出等を総合的に考える必要があります。また、信用情報も重要な役割を果たします。過去の金融取引の履歴がチェックされるため、返済遅延があった場合などは事前に確認しておくことをお勧めします。
さらに、勤続年数や就業形態といった属性も審査に影響を与えます。安定した収入があることが評価のポイントになるため、転職を考えている方は、そのタイミングを慎重に考えるべきです。
このように、住宅ローンの審査基準は多岐にわたりますが、重要なのはそれぞれの要素を把握し、自分の状況を正確に理解することです。これにより、事前審査を受ける際に必要な準備を整え、自信を持って住宅購入に取り組むことができるでしょう。
5. 不安を解消しよう!お問い合わせはこちらから
住宅ローンの事前審査は、住宅購入を考える上で非常に重要なステップです。多くの方が「どのくらいの融資が可能なのか?」、「自分はどれくらいの物件を購入できるのか?」といった疑問を抱えることがよくあります。実際には、事前審査を通じて自身の返済能力や信用状況を確認し、その結果をもとに予算を決めていくことが求められます。
事前審査を受けるタイミングですが、購入希望の物件が決まる前に受けることをおすすめします。予め自分の融資可能額を把握することで、現実的な物件探しを行うことができ、無駄な時間を省くことにも繋がります。また、審査を早めに受けておくことで、物件が見つかってからの手続きがスムーズに進むため、焦ることなく自分に合った物件をじっくりと選定できます。
事前審査に必要な書類についても事前に確認しておくことが大切です。一般的には、収入証明書や身分証明書、住民票といった基本的な書類が求められますが、金融機関によっては追加書類を求められることもあるため、早めに確認して準備を進めましょう。これにより、スムーズな事前審査が期待できます。
さらに、毎年、住宅ローンの審査基準は変化しており、金融機関によっても異なるため、その現状を把握しておくことも重要です。過去の借入履歴や現在の返済状況がどのように評価されるのか、今後どのように改善していくべきかについて理解を深めておけば、たとえ審査が厳しい場合でも適切な対策を取ることが可能になります。
このような内容を考慮しながら進めることが、住宅購入成功の秘訣です。ご相談や疑問がございましたら、専門スタッフが親切にお客様のサポートをいたしますので、どうぞお気軽にお問い合わせください。自分自身の状況をしっかり把握し、不安を解消して、理想の住宅購入を実現させましょう。
事前審査を受けるタイミングですが、購入希望の物件が決まる前に受けることをおすすめします。予め自分の融資可能額を把握することで、現実的な物件探しを行うことができ、無駄な時間を省くことにも繋がります。また、審査を早めに受けておくことで、物件が見つかってからの手続きがスムーズに進むため、焦ることなく自分に合った物件をじっくりと選定できます。
事前審査に必要な書類についても事前に確認しておくことが大切です。一般的には、収入証明書や身分証明書、住民票といった基本的な書類が求められますが、金融機関によっては追加書類を求められることもあるため、早めに確認して準備を進めましょう。これにより、スムーズな事前審査が期待できます。
さらに、毎年、住宅ローンの審査基準は変化しており、金融機関によっても異なるため、その現状を把握しておくことも重要です。過去の借入履歴や現在の返済状況がどのように評価されるのか、今後どのように改善していくべきかについて理解を深めておけば、たとえ審査が厳しい場合でも適切な対策を取ることが可能になります。
このような内容を考慮しながら進めることが、住宅購入成功の秘訣です。ご相談や疑問がございましたら、専門スタッフが親切にお客様のサポートをいたしますので、どうぞお気軽にお問い合わせください。自分自身の状況をしっかり把握し、不安を解消して、理想の住宅購入を実現させましょう。
Contact
お問い合わせ
Contact
Instagram
インスタグラム
インスタグラム
Related
関連記事
Related
関連記事
-
 2025.07.03住宅ローン残高がある状態でも安心して家を売る!
-
 2025.06.19初めての住宅ローンガイド|金利タイプの違いと選び方をやさしく解説
-
 2025.05.20あなたの住宅、どう手放しますか?
-
 2025.06.03住宅ローン審査を突破して理想のマイホームへ
-
 2025.06.04住宅売却の選択肢を広げよう!
-
 2026.02.27旭川で住宅の買い取り業者を探すなら、私たちにお任せ!
-
 2025.06.16住宅ローン審査がカギ!理想の家に近づくための一歩を踏み出そう
-
 2025.06.18信頼できる不動産会社を見つけて、住宅をスムーズに手放そう!
-
 2025.06.24旭川市で後悔しない中古住宅探し|雪国ならではのチェックポイントとは?
-
 2025.07.28厳しい住宅ローンからの脱却!
-
 2025.03.14住宅ローンの重荷を軽くする賢い選択!
-
 2025.09.02住宅購入の第一歩は住宅ローン審査から!
-
 2025.07.24「住宅ローンのご相談、申し込みは株式会社ROAにお任せください」
-
 2025.07.22【住宅ローンでリフォームも可能?】中古住宅購入時の資金計画に役立つ知識
-
 2026.05.26住宅ローン選びで失敗しないために!
-
 2025.10.17住宅購入の第一歩は「住宅ローン審査」から!知っておきたい流れとポイント
-
 2026.04.20無理のない住宅ローンを組んで理想の家を手に入れよう!
-
 2025.06.26住宅ローンを組む前に 知っておきたい!金融機関の選び方と金利タイプ
-
 2025.05.19事前審査を通じて理想の住まいを手に入れよう!
-
 2026.07.14中古住宅購入時の資金計画を学ぶ!
-
 2025.01.24初めての住宅購入を全力サポート!


